2036–2050 : un horizon de possibles
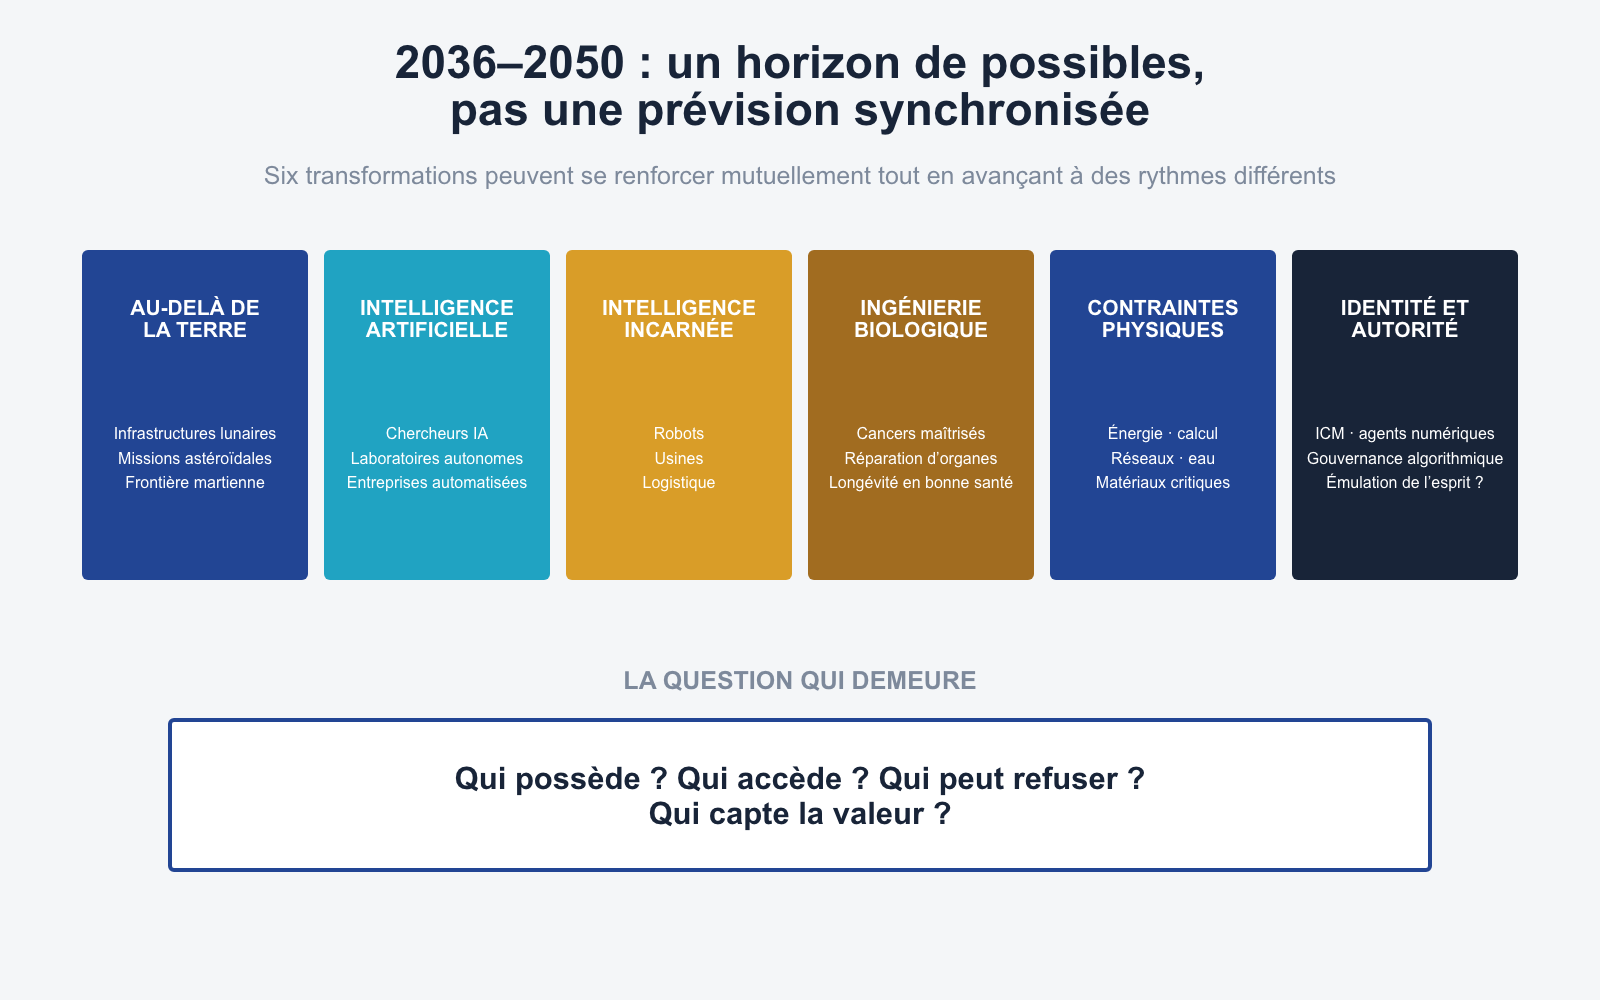
2036 n’est pas une date à laquelle l’avenir serait censé advenir. C’est l’horizon auquel Pyratz entend rendre des comptes sur sa préparation. Entre 2036 et 2050, plusieurs limites qui ont structuré la vie humaine pourraient se déplacer simultanément. Il ne s’agit pas d’annoncer une série de transformations parfaitement synchronisées, mais d’explorer un horizon de possibles qui s’élargit.
L’activité économique humaine pourrait commencer à s’étendre au-delà de la Terre. Des infrastructures permanentes sur la Lune ou en orbite lunaire pourraient servir les communications, la navigation, la science, l’énergie et la logistique. Des missions robotisées pourraient prospecter, voire extraire, des ressources d’astéroïdes avant même qu’un marché commercial mature n’existe. Mars pourrait accueillir de premières implantations humaines, notamment soutenues par des systèmes automatisés. Rien ne garantit que ces évolutions se produisent dans ce calendrier. Elles laissent néanmoins entrevoir un avenir où les règles de propriété, la souveraineté et la responsabilité à l’égard des ressources et des milieux devront peut-être s’exercer entre plusieurs mondes, et non plus seulement entre pays.[1]
Dans le même temps, l’intelligence artificielle pourrait jouer un rôle scientifique et économique à part entière : des systèmes d’IA formuleraient des hypothèses de recherche, des laboratoires autonomes conduiraient des expériences et des entreprises confieraient aux machines l’essentiel de leurs opérations courantes. Cette intelligence pourrait prendre forme dans le monde physique au moyen de robots humanoïdes, d’usines autonomes et de chaînes logistiques automatisées. Les progrès de l’ingénierie biologique pourraient permettre de prévenir, guérir ou maîtriser davantage de cancers, de réparer ou remplacer des organes et d’allonger la durée de vie en bonne santé. La puissance de calcul, l’électricité, les réseaux électriques, l’eau et les matières premières critiques pourraient alors devenir les principaux facteurs limitant cette abondance, même si la fusion ou d’autres percées énergétiques finissaient par desserrer certaines de ces contraintes.
L’identité et l’exercice de l’autorité pourraient eux aussi dépendre davantage de systèmes automatisés. Des interfaces cerveau-machine pourraient restaurer des fonctions perdues et étendre la mémoire ; des agents numériques pourraient parler et effectuer des transactions en notre nom ; des monnaies programmables et des règles algorithmiques pourraient déterminer qui peut participer à un système. À l’extrémité la plus spéculative de cet horizon se trouve la possibilité controversée d’émuler partiellement un esprit ou de transférer une conscience sur un support numérique. Nous l’évoquons non parce que Pyratz la prévoit d’ici 2050, mais parce qu’elle pose une question fondamentale : si certains aspects d’une personne peuvent être copiés, hébergés ou contrôlés, à qui appartiennent les infrastructures — et qui a le droit de les modifier, de les refuser ou d’y mettre fin ?
L’avenir pourrait être plus abondant que nous ne savons aujourd’hui l’imaginer. Dans cet essai, l’abondance ne signifie pas la disparition de toute rareté. Elle désigne une situation dans laquelle l’intelligence artificielle rend les capacités de raisonnement et l’expertise peu coûteuses et accessibles à grande échelle, tandis que la robotique les transforme en production physique. Un nombre croissant de biens et de services pourrait alors être produit à un coût radicalement plus faible, avec une dépendance décroissante au travail humain. L’intelligence, l’expertise et les capacités de production pourraient devenir abondantes ; l’énergie, les matières premières, le foncier, les infrastructures, la confiance, l’accès aux activités réglementées, la propriété et le pouvoir politique pourraient rester rares.
Voilà pourquoi les questions de propriété et de capacité d’agir ne peuvent être remises à plus tard. Avant de demander dans quoi Pyratz devrait investir, il faut répondre à trois questions : qu’est-ce qui devient abondant ? Qu’est-ce qui demeure rare ? Et que doivent posséder les citoyens et l’Europe pour garder la maîtrise de leurs choix ?
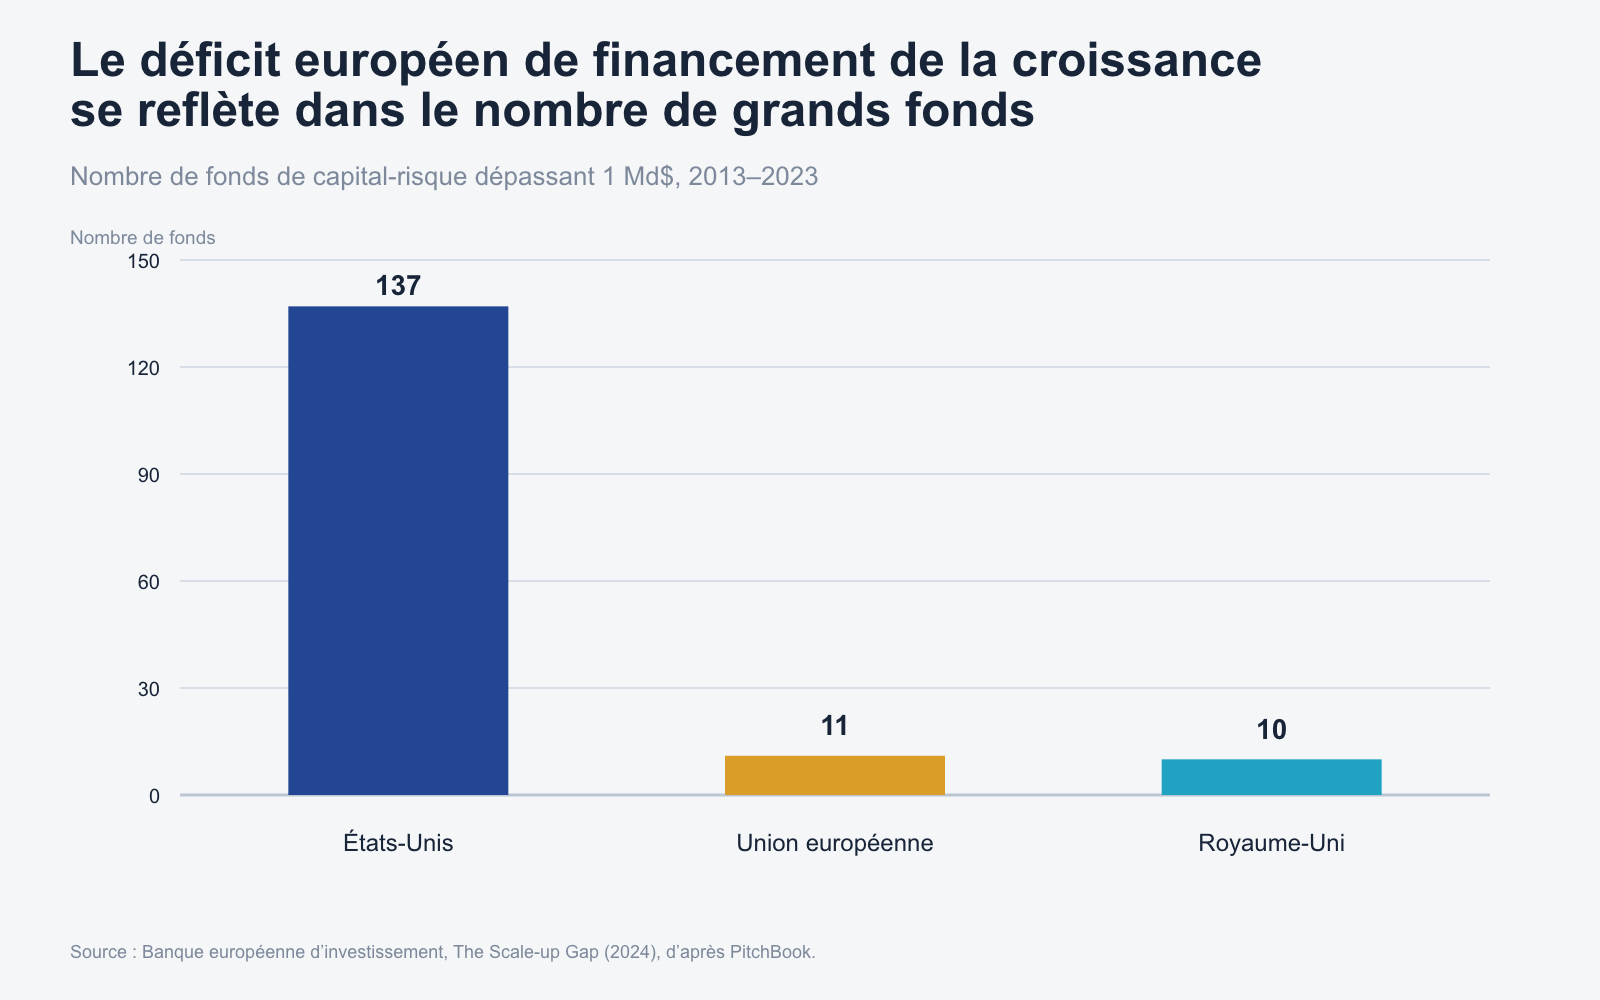
L’Europe a contribué à créer des technologies majeures sans toujours conserver une part proportionnée de leur propriété, du pouvoir de décision ou des capacités industrielles qui en découlent. Ce phénomène n’est ni universel ni inéluctable. Mais il est mesurable. Au cours de leur première décennie, les entreprises en forte croissance de l’Union européenne — les scale-up — lèvent environ la moitié des capitaux levés par leurs homologues de San Francisco. Plus de quatre opérations européennes sur cinq sont conduites par un investisseur étranger, seul ou chef de file, contre 14 % à San Francisco. Entre 2013 et 2023, les États-Unis ont vu émerger 137 fonds de capital-risque de plus de 1 milliard de dollars, contre 11 dans l’Union européenne.[2] Pyratz veut contribuer à changer cette situation.
L’Europe forme des scientifiques, fait émerger des entrepreneurs, finance les premiers risques et développe des technologies d’importance mondiale. Puis, trop souvent, les capitaux décisifs, les infrastructures, les canaux de distribution et la propriété se concentrent ailleurs. Une entreprise peut rester européenne par son origine tout en voyant son centre de gravité stratégique se déplacer à l’étranger. Le public peut utiliser ce qui a été créé, sans nécessairement en détenir une part, disposer d’un pouvoir de négociation ou participer aux décisions qui en déterminent l’avenir.
Ce phénomène devient plus préoccupant à mesure que l’intelligence artificielle s’impose comme une capacité générale de production. Un continent peut bénéficier d’un excellent accès à l’IA tout en dépendant de systèmes qu’il ne gouverne pas, d’infrastructures qu’il ne contrôle pas et d’actifs dont l’appréciation bénéficie à des propriétaires situés ailleurs. Une personne peut profiter de services extraordinairement performants tout en ayant moins de protection de sa vie privée, moins de pouvoir de négociation et moins de moyens de contester les décisions qui façonnent son existence.
C’est le paradoxe central de la décennie qui s’ouvre : l’intelligence pourrait devenir abondante tandis que la capacité humaine d’agir deviendrait rare. Cette capacité consiste à définir ses propres objectifs, à faire des choix qui ont une portée réelle, à les mettre en œuvre et à conserver le pouvoir de questionner, de refuser ou de transformer les systèmes qui structurent nos vies. En termes simples : choisir, posséder et pouvoir agir.
L’avenir ne se résume donc pas à un affrontement entre le progrès technologique et ceux qui voudraient lui résister. Nous ne voulons pas ralentir la révolution pour préserver un statu quo de plus en plus obsolète. Pyratz veut prendre part à cette transformation : assez proche des laboratoires, des entrepreneurs, des machines et des flux de capitaux pour comprendre ce qui change et garder ses options ouvertes. Mais participer ne signifie pas se soumettre. La question décisive est de savoir si la technologie élargira le cercle des personnes capables d’agir, de choisir et de posséder — ou si elle rendra simplement la dépendance plus confortable.
Trois distinctions nous servent de boussole.
L’abondance n’est pas la capacité d’agir. L’accès n’est pas la propriété. L’optimisation n’est pas la liberté.
Ces distinctions nous mettent en garde contre trois confusions qui pourraient rendre une société plus prospère tout en réduisant l’autonomie de ses membres.
Le monde auquel nous nous préparons
Personne ne connaît le calendrier exact. L’intelligence artificielle pourrait progresser très rapidement au sein de quelques laboratoires ou se diffuser de manière inégale pendant plusieurs décennies, freinée par l’énergie, la puissance de calcul, la réglementation et les contraintes de déploiement dans le monde physique. Pyratz n’a pas besoin d’une prophétie pour agir. Dans les deux scénarios, une part croissante du raisonnement serait assurée par des machines, les cycles de décision se raccourciraient et la valeur se déplacerait vers ce que l’intelligence ne peut reproduire instantanément.[3]
Cette migration de la valeur est au cœur de la thèse économique de Pyratz.
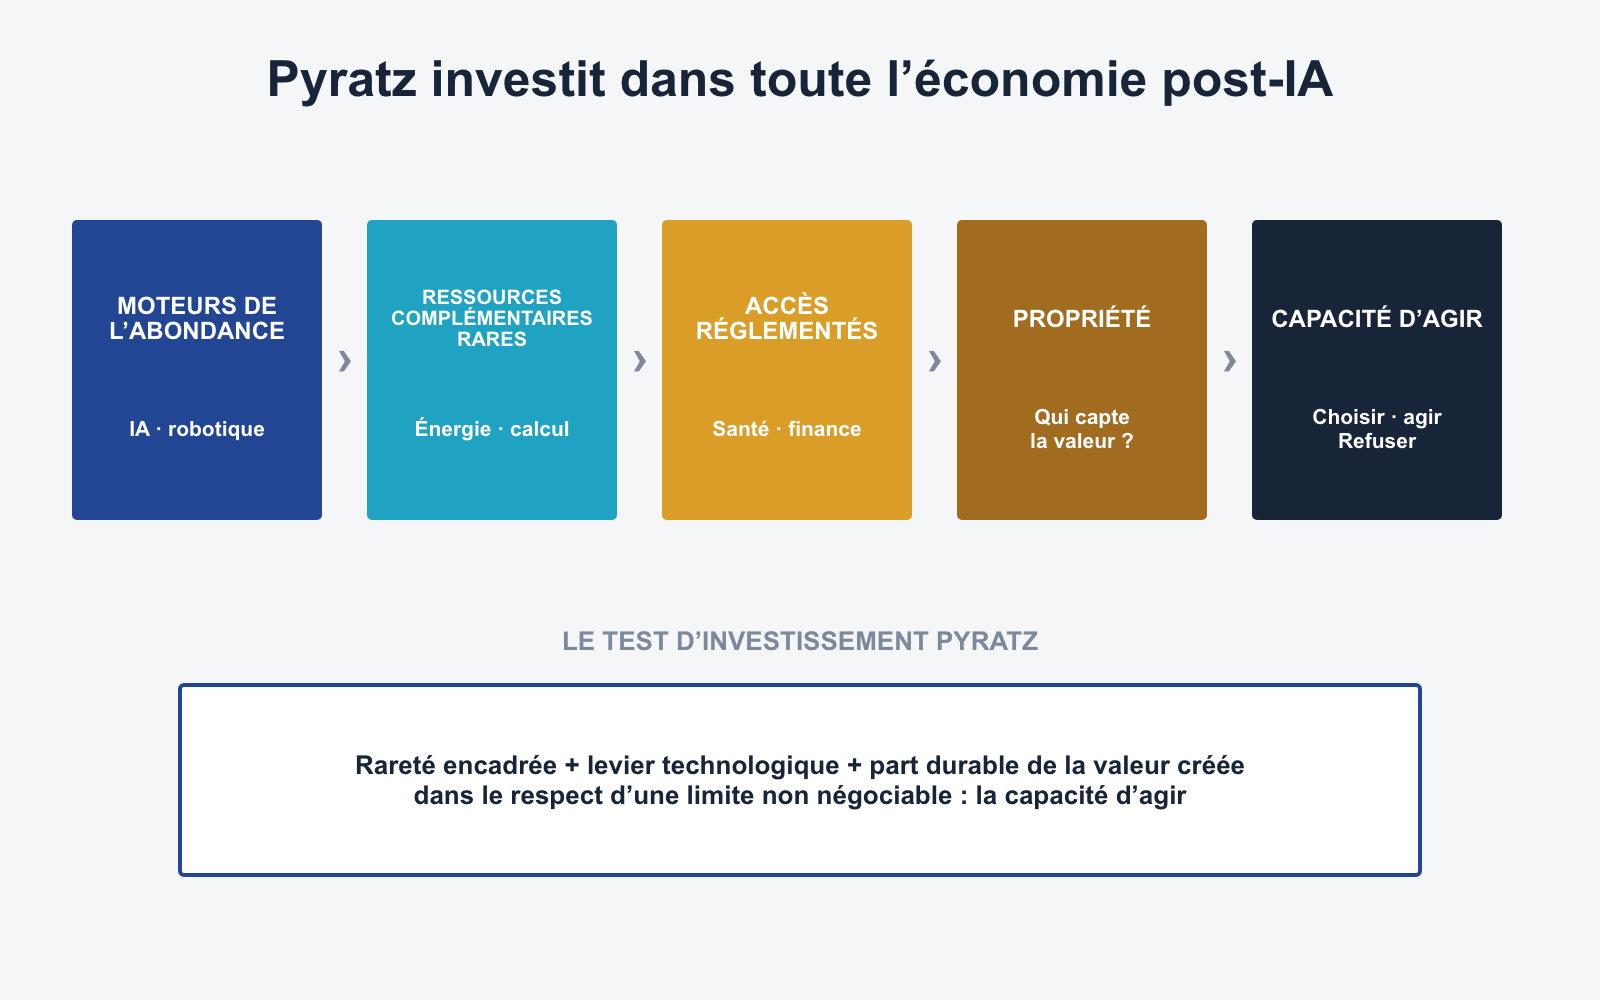
Pyratz n’investit pas uniquement dans l’IA, mais dans l’économie qui pourrait émerger à mesure que l’intelligence devient abondante. Notre thèse distingue trois domaines d’investissement. Le premier est celui des moteurs d’abondance : intelligence artificielle, robotique, laboratoires autonomes et production automatisée. Le deuxième réunit les ressources complémentaires rares : énergie, puissance de calcul, infrastructures physiques, données propriétaires, foncier, distribution et réseaux de confiance. Le troisième concerne les points d’accès réglementés à l’économie réelle : santé, finance, assurance, défense, identité, énergie et mobilité. Dans ces secteurs, les institutions conditionnent le déploiement des capacités technologiques à des autorisations légales, à la confiance de la société et à l’accès aux marchés.
Ces points d’accès réglementés ne constituent ni un simple investissement défensif ni une manière de désigner des acteurs établis à l’abri de la concurrence. Ils peuvent devenir des points de contrôle de l’économie transformée par l’IA : une capacité technique ne suffit pas à autoriser son déploiement. L’IA peut rendre les capacités de diagnostic abondantes ; la validation clinique, le remboursement et la prise en charge par des professionnels habilités déterminent si un patient reçoit un traitement. L’IA peut rendre l’analyse financière abondante ; les institutions réglementées déterminent qui peut assurer la conservation des actifs, les distribuer et les détenir. La robotique peut rendre la production abondante ; les réseaux énergétiques, l’assurance, la certification et les infrastructures physiques déterminent si elle peut se déployer à grande échelle.
Nous recherchons donc une combinaison précise : des ressources ou des accès rares, encadrés par la réglementation, que la technologie permet de mieux exploiter. Les licences, la confiance, les données propriétaires, le capital ou la distribution doivent constituer un avantage concurrentiel durable et légitime, tandis que l’IA améliore concrètement le produit, son accessibilité ou son modèle économique. La réglementation ne suffit pas, à elle seule, à justifier un investissement : détournée au profit d’intérêts établis, elle peut protéger des rentes et freiner le progrès. Pyratz recherche des entreprises dont l’avantage se renforce avec la technologie et dont la réussite accroît la capacité humaine d’agir, plutôt que de transformer l’accès en dépendance.
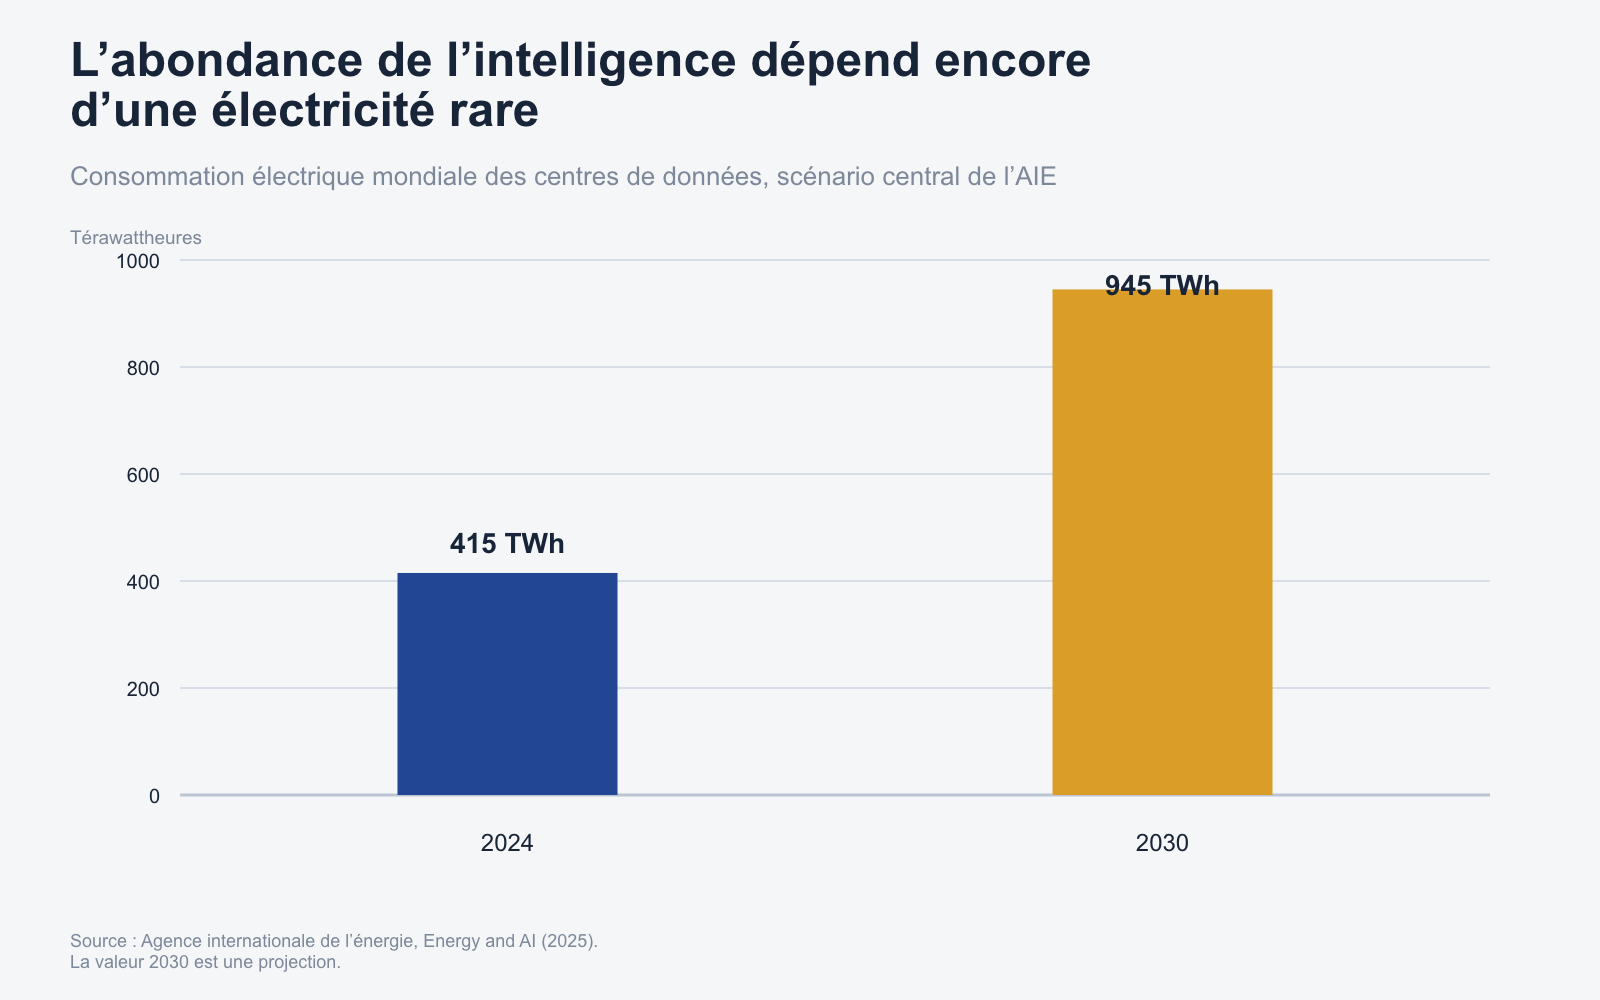
Lorsque les logiciels peuvent raisonner, écrire et concevoir à un coût décroissant, le reste de l’économie ne devient pas immatériel. L’intelligence rencontre le monde physique et institutionnel : énergie, puissance de calcul, données fiables, déploiement industriel, réglementation et distribution. Elle peut accélérer la découverte, mais ne peut reproduire instantanément un réseau électrique, un essai clinique, une usine, une licence ou la confiance du public. L’Agence internationale de l’énergie estime que les centres de données ont consommé environ 415 TWh d’électricité en 2024 et projette 945 TWh en 2030 dans son scénario central. Cette projection est incertaine, mais l’écart entre les délais ne l’est pas : un centre de données peut être construit en deux ou trois ans, tandis que les infrastructures énergétiques exigent généralement des cycles de planification, de construction et de financement beaucoup plus longs.[4]
Ces ressources complémentaires ne capteront pas automatiquement la valeur. La concurrence peut comprimer les marges des centres de données, des énergéticiens ou des industriels comme celles des éditeurs de logiciels. Les États peuvent encadrer les rentes ; les normes peuvent faire bénéficier les clients d’une plus grande part de la valeur ; une nouvelle solution technologique peut rendre abondante une ressource jusque-là rare. Nous n’investissons donc pas dans une simple liste de secteurs à la mode. Nous recherchons une combinaison précise : une ressource complémentaire dont la rareté est durable, dont le propriétaire peut capter une part équitable de la valeur créée et dont le déploiement renforce la capacité d’agir au lieu de l’éroder en silence.
Cette logique nous conduit vers des systèmes scientifiques et industriels : puissance de calcul, énergie, données fiables, production physique, santé, infrastructures financières et espace. Il ne s’agit pas de catégories auxquelles nous attribuons des poids égaux, et « le futur » ne constitue pas, à lui seul, une thèse d’investissement. Pour chaque opportunité, il faut établir l’origine de la rareté, qui peut capter la valeur, quelles preuves permettront d’évaluer les progrès et ce que la réussite de l’entreprise changerait à la liberté de choix.
Pourquoi l’accès ne suffit pas
La grande promesse de l’ère numérique a été celle de l’accès. Davantage de personnes peuvent communiquer, publier, apprendre, effectuer des transactions et utiliser des outils autrefois réservés aux grandes institutions. Cette conquête est réelle. Mais l’accès demeure généralement conditionnel. Une plateforme peut modifier ses règles, ses tarifs, son algorithme de classement ou ses autorisations. Un modèle peut être retiré. Un compte peut être fermé. Le travail, l’audience ou l’historique d’une personne peuvent rester prisonniers d’une infrastructure sur laquelle elle n’exerce aucun pouvoir.
La propriété peut modifier le rapport de force, mais ce mot recouvre des droits très différents. Des investisseurs extérieurs peuvent bénéficier d’une exposition économique sans disposer d’aucun vote direct dans les entreprises sous-jacentes. Pyratz peut, séparément, exercer pour leur compte des droits de gouvernance : représentation au conseil d’administration, information, consentement ou audit. Les actionnaires directs peuvent encore détenir d’autres droits. Dans une économie moins dépendante du travail humain, la participation économique aux actifs productifs pourrait devenir une source plus importante de revenus et d’indépendance. Voilà pourquoi nous pensons que les citoyens ne devraient pas seulement utiliser le futur : ils devraient pouvoir en posséder une part. Nous ne prétendrons pas qu’une exposition financière confère automatiquement un pouvoir de décision.
Toute participation au capital ne donne pas pour autant une capacité d’agir. Une position minoritaire et passive dans un véhicule opaque et illiquide peut répartir les risques sans donner aux investisseurs voix au chapitre. La propriété ne suffit pas à donner un sens à la vie, une place dans la société ou une liberté personnelle. Les institutions publiques, la concurrence, la protection de la vie privée, l’interopérabilité et la possibilité de quitter un système demeurent indispensables. La bonne question n’est pas simplement : « Y a-t-il des humains derrière ce système ? » Il faut demander : la propriété est-elle concentrée ou largement partagée ? Peut-on contester les décisions de ses détenteurs ? Ceux-ci rendent-ils des comptes ? Et quels droits cette propriété confère-t-elle ?
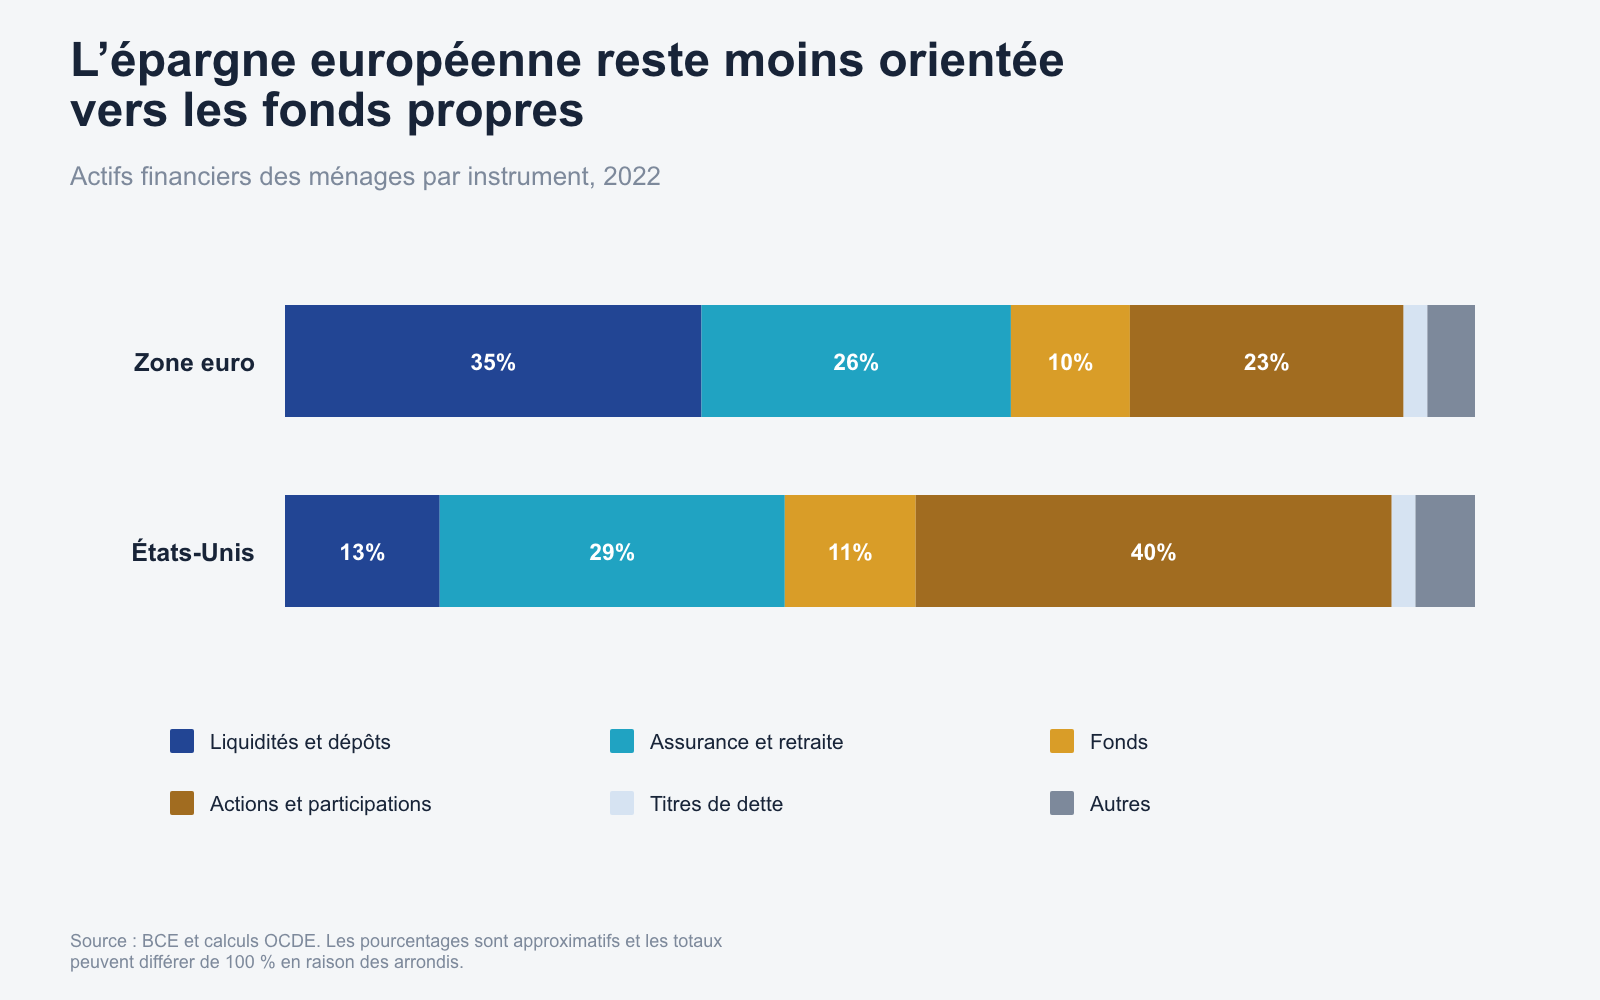
Pyratz ne peut promettre une répartition égale de l’abondance. Aucune institution privée ne le peut. Pyratz peut en revanche bâtir des actifs productifs, y préserver une participation européenne significative et concevoir des voies responsables vers une participation économique plus large. Ce pont reste aujourd’hui fragile. En 2022, les ménages de la zone euro détenaient environ 35 % de leurs actifs financiers en numéraire et en dépôts, contre 13 % aux États-Unis ; les actions et autres participations représentaient environ 23 % de leurs actifs, contre 40 % outre-Atlantique.[5] Il ne s’agit pas de transformer chaque euro déposé en banque en capital-risque. Le constat est que l’Europe dispose d’une épargne abondante, mais de trop peu de canaux fiables et transparents pour relier cette épargne à la détention à long terme d’actifs productifs.
Cela suppose de distinguer trois niveaux trop souvent confondus. Les droits de contrôle et de gouvernance de Pyratz déterminent la manière dont les actifs sont administrés. Les droits économiques des investisseurs extérieurs déterminent la répartition des gains et des pertes. Les modalités de liquidité du véhicule déterminent quand — et à quel coût — un investisseur peut en sortir. Un accès élargi ne sera proposé que lorsque la durée des engagements, les conditions de rachat, les méthodes de valorisation, les frais, la concentration et les règles d’adéquation au profil des investisseurs correspondront à la nature des actifs sous-jacents. Un véhicule coté peut permettre la négociation de ses titres sans garantir leur rachat à la valeur nette d’actif ; un véhicule privé peut apporter du capital patient sans offrir de liquidité quotidienne. Aucun ne doit être présenté pour ce qu’il n’est pas. Une participation économique large n’implique pas nécessairement une dispersion du contrôle. Pyratz devra donc rendre des comptes à des organes de contrôle indépendants, publier des informations transparentes et garantir aux investisseurs extérieurs des droits les protégeant contre les opérations réalisées à leur détriment au profit de Pyratz ou de parties liées.
Ce mécanisme reste à construire. Cette doctrine est donc un engagement à bâtir une organisation et ses règles de fonctionnement, et non l’affirmation que la mission est déjà accomplie.
La capacité d’agir au-delà de l’économie
La capacité d’agir ne se réduit pas à la participation économique. Elle suppose de pouvoir définir ses propres objectifs, les réviser et les poursuivre sans manipulation dissimulée. Elle inclut la protection de la vie privée, le droit au désaccord, le droit de ne pas voir chaque aspect de sa vie soumis à une logique d’optimisation et la possibilité de quitter un système dont on dépend.
L’enjeu devient plus complexe lorsque les machines ne se contentent plus de répondre à nos questions, mais anticipent nos préférences, sélectionnent les informations que nous voyons, recommandent nos relations et agissent en notre nom. Un système peut augmenter notre capacité immédiate tout en rétrécissant l’environnement dans lequel se forment nos préférences. L’expression « humain dans la boucle » peut ne désigner qu’une présence symbolique lorsque la machine agit plus vite que la personne ne peut comprendre ou contester. Ce n’est déjà plus une interrogation purement philosophique. Une enquête de l’OCDE auprès de plus de 6 000 entreprises dans six pays constate l’usage désormais répandu d’outils de management algorithmique et relève des inquiétudes récurrentes concernant l’imprécision des responsabilités, l’opacité des mécanismes de décision et la protection insuffisante de la santé des salariés.[6]
Il faut donc se méfier de l’affirmation facile selon laquelle l’automatisation libérera chacun pour les relations humaines, la création et le développement de ses savoir-faire. Elle pourrait le faire. Mais elle pourrait aussi fragiliser les structures économiques et sociales qui donnent aujourd’hui aux personnes une place, un sens à leur activité et un sentiment d’appartenance. Le capital ne peut décider de ce qui donne sens à une vie humaine. Il peut toutefois protéger certaines des conditions permettant à chacun d’en décider : un choix entre plusieurs systèmes plutôt qu’un acteur unique contrôlant l’accès ; des espaces privés à l’abri de l’optimisation permanente ; des décideurs qui rendent des comptes ; de véritables droits de veto et de sortie ; et une participation économique aux actifs productifs.
L’objectif n’est pas de maintenir artificiellement des êtres humains dans des tâches que des machines accomplissent mieux. Il est d’empêcher l’efficacité de devenir le seul critère selon lequel nous organisons et jugeons la vie collective.
La santé, épreuve de vérité
Toute doctrine qui entend concilier propriété, capacité d’agir et rendement doit faire ses preuves dans le domaine où les besoins humains sont les plus grands et où les conséquences morales de la rareté sont les plus lourdes : la santé.
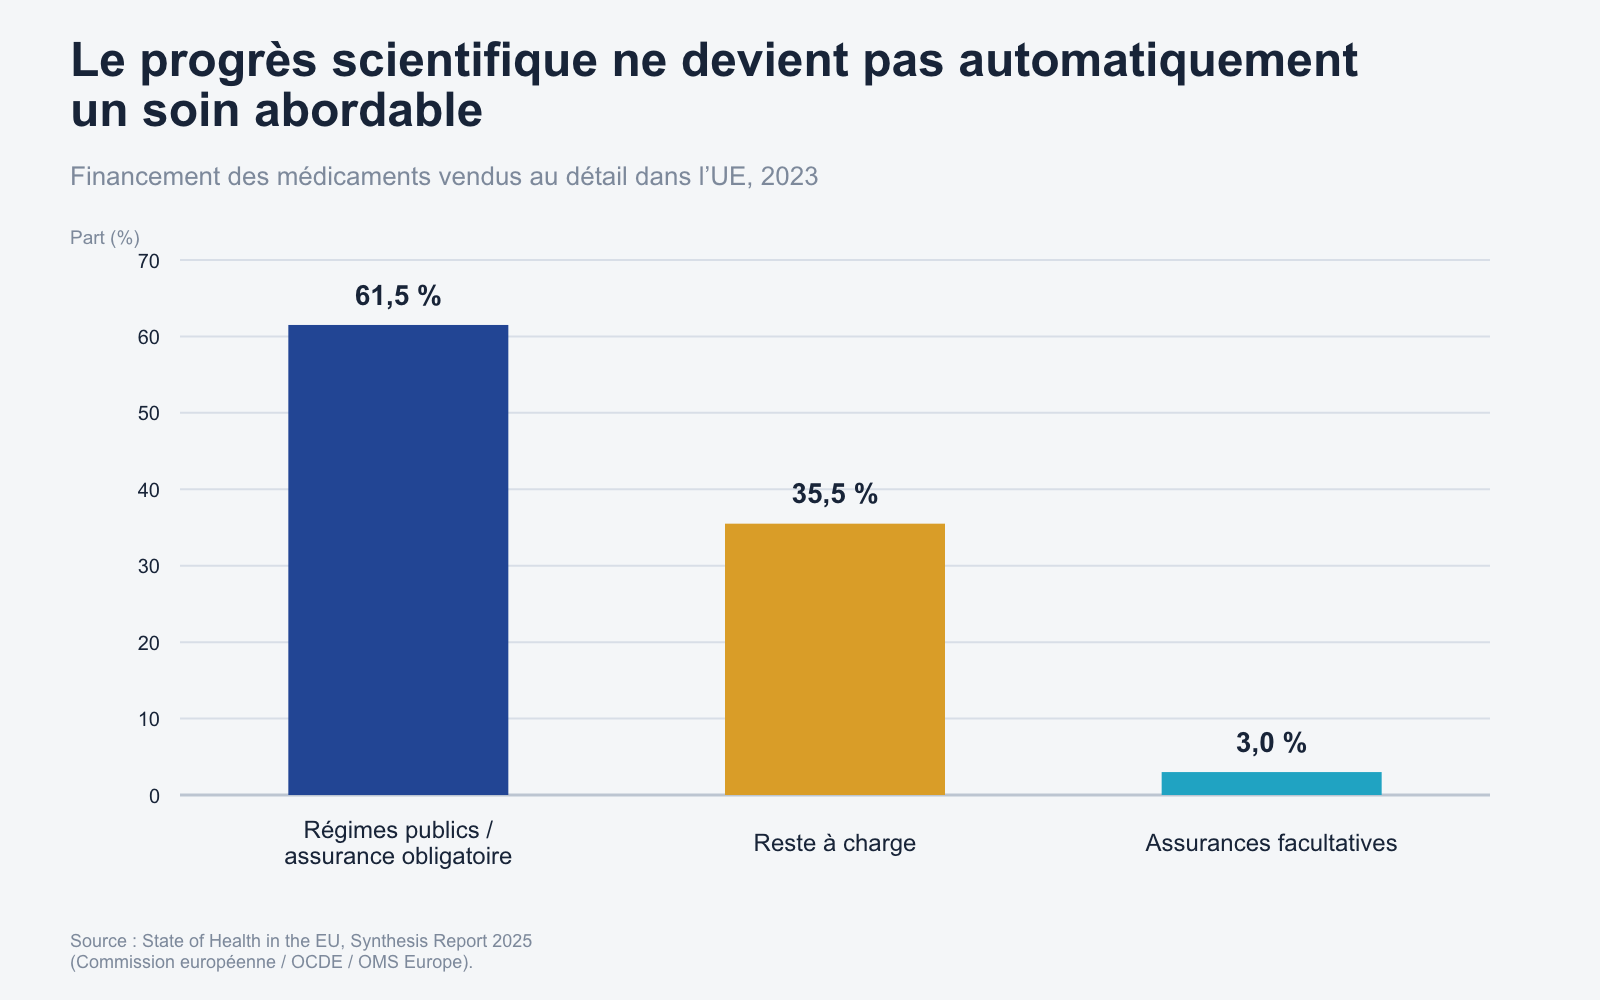
Si les capacités d’IA utilisées pour concevoir des médicaments deviennent peu coûteuses, les données biologiques, les laboratoires de biologie, le recrutement des patients pour les essais cliniques, les preuves nécessaires aux autorisations réglementaires, la production, le remboursement et des circuits de soins fiables deviennent plus décisifs encore. Les coûts de découverte peuvent baisser tandis que la dépense totale augmente : de nouveaux traitements créent une nouvelle demande, les populations vivent plus longtemps et les contraintes de rareté se déplacent vers l’aval. Une avancée peut être largement accessible sur le plan scientifique tout en restant financièrement hors de portée pendant des années. En 2023, les patients ont directement pris en charge 35,5 % des dépenses de médicaments vendus au détail dans l’Union européenne, contre environ 20 % de l’ensemble des dépenses de santé financées par des fonds privés. À l’échelle de l’Union, 6 % des ménages ont subi des dépenses de santé catastrophiques ; les médicaments ambulatoires étaient à l’origine d’un tiers de ces situations.[7] Les progrès scientifiques et l’accès à des soins abordables sont bien deux réalisations distinctes.
Il ne suffit pas de savoir si une entreprise réduit les coûts de découverte. Il faut aussi se demander qui paie, qui bénéficie des économies réalisées, comment l’accès s’élargit, ce qu’il advient des données des patients et si la rareté est une contrainte transitoire ou le fondement du modèle économique.
Les cas difficiles seront inévitables. Imaginons un traitement de longévité procurant un bénéfice extraordinaire, mais initialement accessible à un petit nombre de patients fortunés. Pyratz n’aurait pas à le rejeter au seul motif que l’accès commence de manière inégale : presque toute technologie physique nouvelle est rare à ses débuts. Nous exigerions toutefois une trajectoire crédible de déploiement à grande échelle, des droits de gouvernance permettant d’influer sur les prix et l’accès, la protection des données génétiques et cliniques, et la preuve que la rareté est une contrainte transitoire plutôt que le fondement du modèle économique. Si des prix de monopole constituent l’unique source de rendement exceptionnel et si l’élargissement de l’accès compromet la viabilité économique de l’entreprise, celle-ci contredit la doctrine.
Les rendements demeurent indispensables. La recherche scientifique de long terme ne se finance pas avec des déclarations morales. Pyratz cherche donc à maximiser le rendement à long terme, ajusté du risque, dans le respect d’une limite non négociable : préserver la capacité d’agir. Cette limite ne sera pas sacrifiée pour obtenir un rendement supplémentaire. Cette hiérarchie doit figurer dans le mandat de chaque véhicule, afin que les investisseurs comprennent la contrainte avant d’engager leur capital.
Le pari européen
Pyratz a un ancrage européen et recherche des opportunités dans le monde entier.
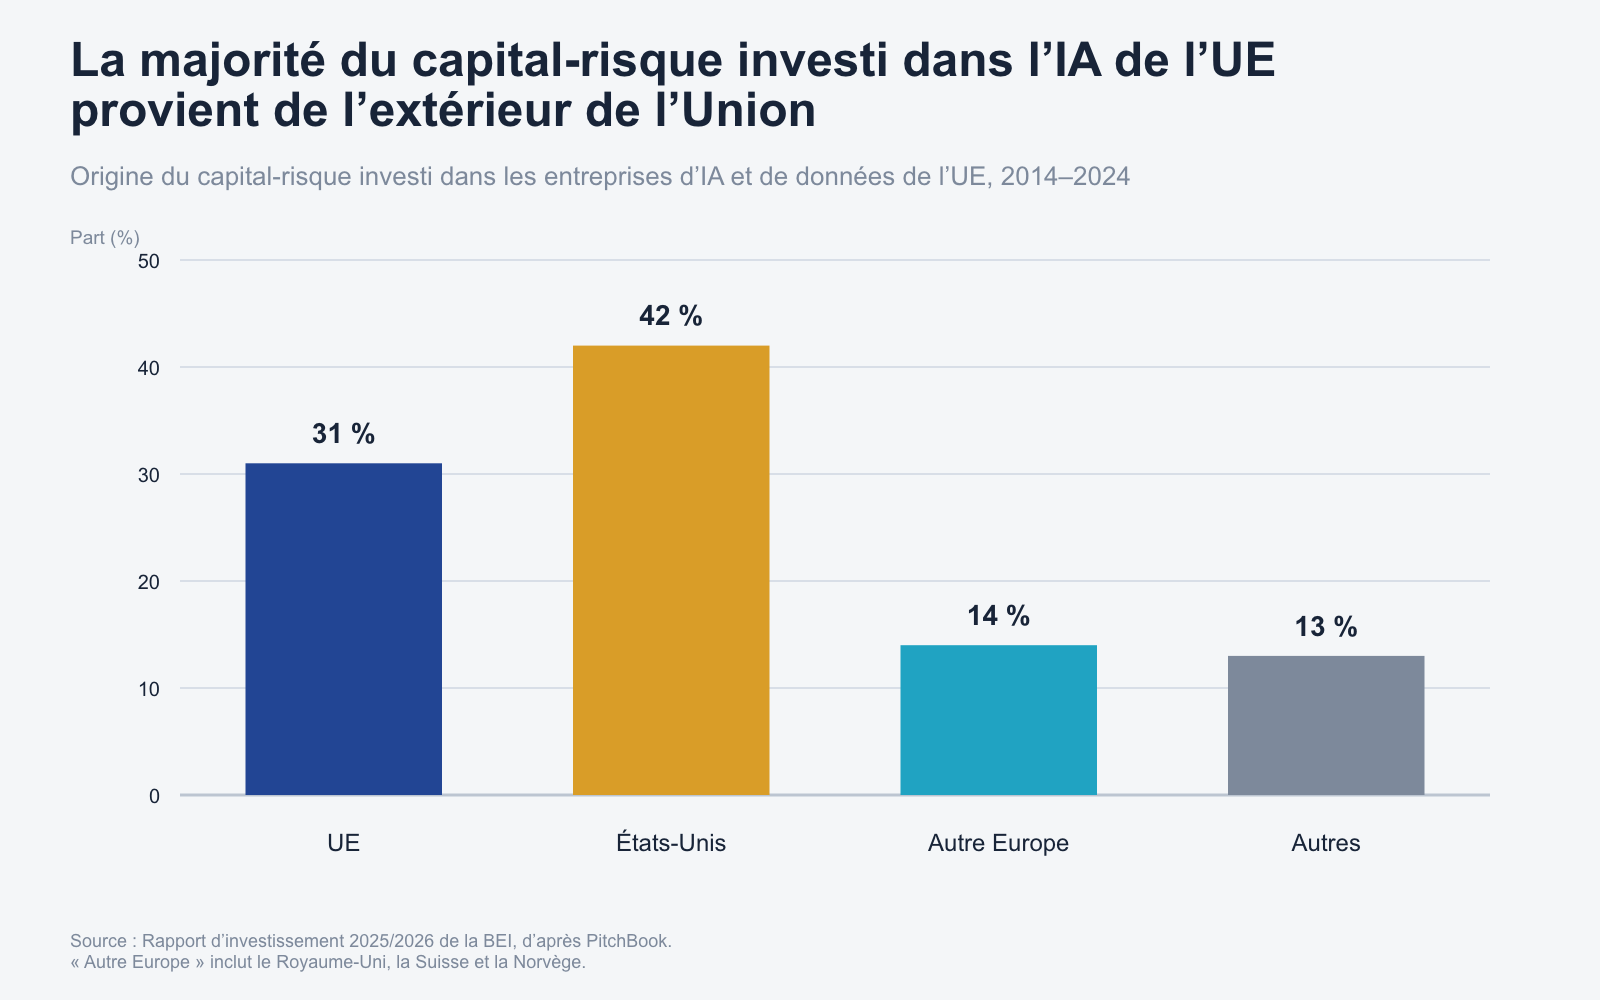
Cette affirmation doit se traduire par des obligations, et non entretenir la nostalgie. L’Europe n’est ni uniformément pluraliste, ni toujours protectrice de la vie privée, ni systématiquement clairvoyante. La fragmentation de ses marchés de capitaux, ses coûts énergétiques, sa complexité réglementaire et sa méfiance envers les entreprises de grande taille peuvent transformer des protections légitimes en faiblesse stratégique. Trop souvent, l’Europe réglemente le futur après avoir échoué à le financer. La structure de propriété de l’IA européenne le montre : entre 2014 et 2024, seuls 31 % du capital-risque investi dans les entreprises d’IA et de données ayant leur siège dans l’Union provenaient d’investisseurs de l’UE, contre 42 % issus des États-Unis. Dans les sociétés d’IA européennes cotées, les investisseurs du pays d’origine ne détiennent qu’environ la moitié du capital, tandis que les investisseurs américains en possèdent près d’un tiers.[8]
Pyratz choisit de défendre des engagements enracinés dans les traditions juridiques et institutionnelles européennes : la dignité de l’individu, la limitation des pouvoirs concentrés, le pluralisme, le respect de la vie privée et la conviction que les marchés s’inscrivent dans un ordre social plutôt qu’ils ne le dominent. Ces principes ne sont ni exclusivement européens ni constamment respectés en Europe. Ils comptent parce que les technologies puissantes rendent la concentration économiquement tentante.
Investir dans le monde entier n’est pas contradictoire si cette présence internationale renforce notre capacité à bâtir, financer et préserver des capacités stratégiques européennes. Mais détenir, depuis l’Europe, quelques participations minoritaires dans des monopoles étrangers ne crée pas de souveraineté. Le véritable test est ailleurs : Pyratz contribue-t-il à réunir des connaissances, des droits de décision, des relations stratégiques, des capacités de financement et des participations durables au sein d’une institution européenne ? Aide-t-il les entreprises européennes à changer d’échelle sans céder prématurément la maîtrise de leur avenir ? Ses participations internationales respectent-elles les mêmes exigences de capacité d’agir que celles appliquées en Europe ?
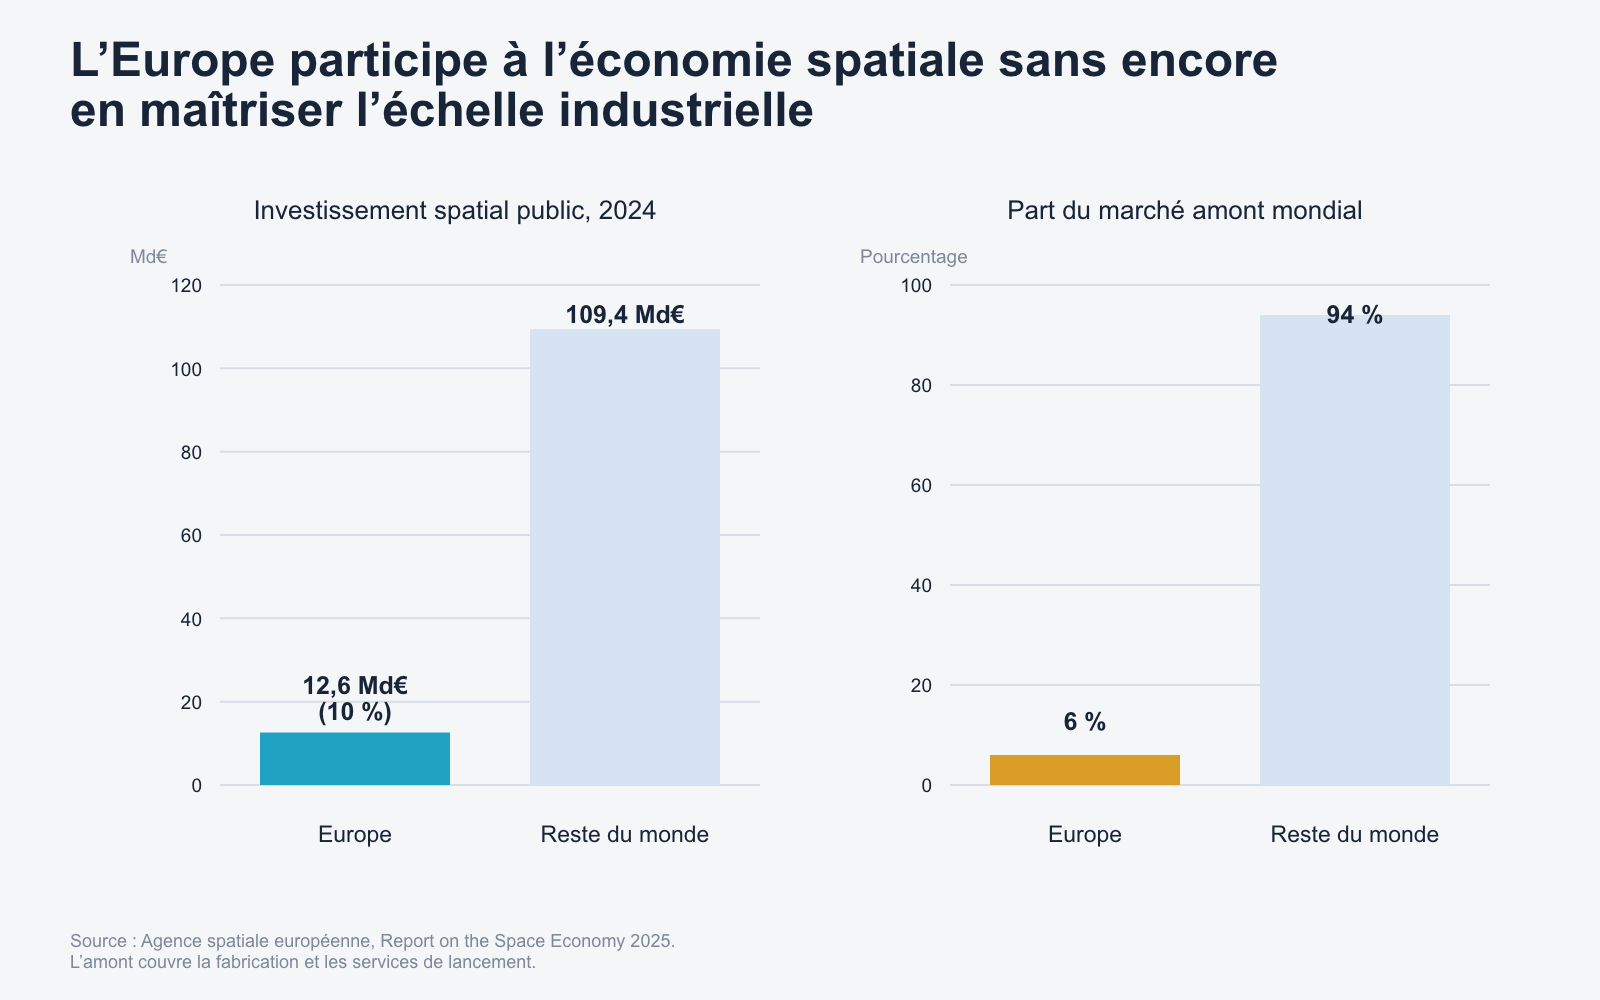
L’espace a sa place dans ce pari, non comme une simple vitrine d’ambition, mais comme un terrain d’épreuve à long terme. Communications, observation, navigation, infrastructures climatiques, défense, lancement, opérations dans l’espace et missions scientifiques associent le logiciel à la rareté des ressources physiques et aux enjeux de souveraineté. En 2024, l’Europe représentait environ 10 % de l’investissement spatial public mondial et 22 % de l’investissement privé, mais seulement 6 % du marché amont mondial de la fabrication des véhicules spatiaux et des services de lancement.[9] Ce décalage ne prouve pas que toute entreprise spatiale européenne mérite d’être financée. Il montre que l’engagement public et le capital privé ne se sont pas encore traduits par une capacité industrielle proportionnée. À court terme, toute thèse d’investissement doit reposer sur de vrais clients et des infrastructures durables ; la perspective lointaine de ressources extraterrestres ne justifie pas des fondamentaux économiques faibles aujourd’hui. Mais si l’Europe ne finance et ne possède pas ses capacités spatiales critiques, elle devra dépendre d’autres acteurs pour une nouvelle part de son avenir.
Pourquoi Pyratz doit investir et bâtir des entreprises
Pyratz se construit à la croisée du capital-risque et de la société de portefeuille, parce que chacun de ces modèles ne résout qu’une moitié du problème. Le capital-risque peut financer les ruptures technologiques, mais la durée limitée de ses fonds le contraint souvent à rechercher de la liquidité avant qu’un actif exceptionnel n’ait pleinement réalisé son potentiel. La détention permanente permet de s’inscrire dans le temps long, mais peut dériver vers la passivité. Pyratz associe la création sélective d’entreprises, l’investissement dans des projets dirigés par leurs fondateurs et un accompagnement opérationnel concret à la liberté de conserver les actifs d’exception au-delà du calendrier d’un fonds.
La proximité opérationnelle n’est pas précieuse parce que l’investisseur serait plus sage que l’entrepreneur. Elle l’est parce que la réalité produit des informations qu’aucune présentation au conseil d’administration ne peut restituer : quel client est réellement prêt à payer ; où le déploiement échoue ; quelle réglementation impose la contrainte décisive ; quel verrou technique résiste ; quel talent est irremplaçable. Ces informations peuvent améliorer aussi bien la construction de l’entreprise que la décision d’allocation suivante.
Cette proximité crée également des risques. L’investisseur qui se présente comme un cofondateur peut devenir intrusif, trop attaché à ses investissements ou exposé à des conflits d’intérêts. La recherche de cohérence entre participations peut aboutir à des relations commerciales forcées, à des fuites d’informations ou à une décote de conglomérat. L’entrepreneur doit conserver l’autorité sur son entreprise ; les services partagés doivent rester facultatifs et prouver leur utilité ; les informations confidentielles doivent être cloisonnées ; les conflits doivent être déclarés ; Pyratz ne doit jamais utiliser son influence sur le portefeuille pour transférer de la valeur d’une participation à une autre.
« Agir comme un cofondateur » définit donc un niveau d’engagement, et non une revendication du rôle du fondateur. En accord avec celui-ci, Pyratz peut assumer des responsabilités précises dans le recrutement, le financement, l’accès au marché, la préparation réglementaire, les données ou le déploiement technique. L’entrepreneur demeure aux commandes.
La doctrine d’allocation du capital
Une thèse ambitieuse exige des critères précis. Tout investissement doit offrir un rendement attendu adapté à son risque, à sa durée et à sa liquidité ; démontrer une rareté durable ou une autre source défendable de valeur économique pour l’entreprise ; satisfaire à l’évaluation de la capacité d’agir ; définir les preuves attendues à des échéances précises ; mettre en regard les capitaux nécessaires et le délai d’obtention de ces preuves ; garantir des leviers de gouvernance proportionnés aux risques ; respecter les limites de concentration et de liquidité du portefeuille ; et préciser à l’avance les éléments qui invalideraient la thèse.
La pertinence thématique ne compense jamais un modèle économique médiocre. L’intérêt stratégique ne justifie pas un rendement attendu insuffisant. Inversement, un rendement attendu élevé ne justifie pas une atteinte à la capacité d’agir. Les stades d’investissement, les zones géographiques, les réserves, les règles de financement complémentaire et les plafonds de concentration seront fixés pour chaque véhicule, car leurs engagements et leurs mandats diffèrent. Chacun devra toutefois les publier avant que des capitaux ne soient engagés. Les financements ultérieurs doivent être justifiés par des preuves, et non accordés pour préserver une valorisation antérieure. Les participations détenues durablement sont soumises au même examen : la permanence est une option, jamais une exemption.
Agir auprès des entreprises avant de les exclure
Une doctrine ne devient concrète que lorsqu’elle conduit à revoir une décision concernant un investissement pourtant attractif.
Pyratz ne se dote pas d’une longue liste de secteurs interdits. Les systèmes puissants contiennent souvent à la fois une promesse de souveraineté et un risque de contrôle. Des technologies autonomes de défense peuvent protéger les civils et les infrastructures ; les mêmes capacités peuvent diluer la responsabilité en matière de force létale. Une plateforme dominante peut créer une valeur immense pour ses utilisateurs tout en étouffant la concurrence et en manipulant leurs préférences. Une entreprise de santé peut sauver des vies tout en approfondissant les inégalités.
Notre principe est d’abord d’agir auprès des entreprises, puis de les exclure lorsque cette intervention ne peut raisonnablement changer l’issue. Le choix de cette démarche et les conditions qui l’encadrent ne relèvent pas de la seule équipe chargée de l’investissement.
Avant tout investissement de cette nature, l’équipe doit rédiger une évaluation de la capacité d’agir : personnes concernées, dommages plausibles, bénéfices pour les personnes, droits nécessaires, engagements mesurables, échéances et éléments susceptibles d’invalider la thèse. La doctrine prévoit un Conseil permanent pour la capacité d’agir, composé de membres indépendants de l’équipe qui présente le dossier. Ce Conseil doit examiner les cas à haut risque, consigner les avis favorables comme les désaccords et pouvoir bloquer l’opération même après l’accord du comité d’investissement. À chaque niveau de risque correspondent des droits minimaux auxquels il ne peut être dérogé. Aucune opération ne doit être conclue tant que ces droits et engagements n’ont pas été inscrits dans des documents juridiquement opposables, et non simplement promis. Le Conseil doit réexaminer les participations à haut risque au moins une fois par an et après tout incident significatif, et communiquer à l’organe de gouvernance de Pyratz les exceptions, les manquements et les mesures correctives. Le mandat de chaque véhicule doit reconnaître cette autorité avant tout investissement.
L’intervention active ne peut être symbolique. Les protections doivent être opposables et adaptées au modèle économique : interopérabilité et contrôle par l’utilisateur pour une plateforme centralisée ; droits sur les données et plan crédible d’élargissement de l’accès aux soins.
En matière de défense, une limite est catégorique : Pyratz ne financera aucun système qui sélectionnerait et attaquerait une cible humaine sans autorisation humaine identifiable et responsable. Une autonomie défensive ne peut être envisagée que dans le cadre d’un objectif, d’une catégorie de cibles et d’un environnement d’intervention strictement bornés, avec possibilité d’interruption, traçabilité, chaîne de commandement responsable et attribution claire de la responsabilité juridique. La vitesse ne transforme pas un contrôle humain de façade en contrôle réel.
Si Pyratz ne dispose pas de leviers suffisants, si l’équipe dirigeante refuse les protections requises ou si le dommage est indissociable du modèle économique, Pyratz n’investit pas — quel que soit le rendement attendu.
Si les engagements sont ensuite violés, la réponse ne saurait se réduire à la promesse illusoire de vendre. Pyratz peut suspendre les investissements futurs et l’appui opérationnel ; exercer ses droits de consentement, de vote, d’information et d’audit ; exiger des mesures correctives dans un délai déterminé ; recourir aux mécanismes contractuels ou au conseil d’administration ; et informer les organes de gouvernance ou les co-investisseurs concernés lorsque la loi le permet et que la résolution du manquement l’exige. La cession n’est utilisée que lorsqu’elle est réalisable et lorsque le transfert de propriété a davantage de chances de réduire le dommage que de simplement le déplacer. Si la sortie est impossible, le manquement reste inscrit au tableau de bord public, aucun nouveau capital discrétionnaire n’est engagé et Pyratz continue d’agir pour faire respecter les engagements plutôt que de faire de l’illiquidité une excuse.
Il ne s’agit pas de prétendre à la pureté morale, mais d’assumer une responsabilité institutionnelle dans l’incertitude. La propriété donne à Pyratz une place dans le système ; la gouvernance lui permet d’exercer une influence dans le cadre de ses droits ; l’implication opérationnelle transforme cette influence en action. Sans ces leviers, agir auprès d’une entreprise ne serait qu’un prétexte pour détenir ce que nous souhaitions déjà acquérir.
Détenir durablement, lorsque les preuves le justifient
Le capital permanent n’est pas la promesse de ne jamais vendre. C’est la liberté de continuer à posséder ce qui mérite toujours de l’être.
Pyratz entend conserver ses actifs exceptionnels à long terme et réallouer activement le capital investi ailleurs. La détention durable doit se justifier à chaque examen, et non résulter d’un attachement. L’affection n’est pas une preuve, et le vocabulaire stratégique ne remplace pas les rendements.
Cette discipline est importante parce que les meilleures entreprises créent souvent l’essentiel de leur valeur après le moment où un fonds de capital-risque classique doit rechercher de la liquidité. Une institution de capital permanent peut conserver ses actifs les plus performants plutôt que de les céder au moment où la création de valeur s’accélère et où sa connaissance des entreprises s’approfondit. Mais cette même structure peut dissimuler des erreurs. La réponse n’est pas la vente forcée : elle consiste à procéder à des examens explicites, à accepter un regard critique indépendant et à réallouer le capital lorsque la thèse ne tient plus.
L’apparente contradiction entre propriété permanente et propriété largement partagée est féconde. Pyratz doit concentrer le jugement et la responsabilité sans devenir lui-même un nouveau centre de pouvoir privé qui n’aurait de comptes à rendre à personne. Des actifs de long terme exigent des ressources stables et de même horizon ; tout véhicule ouvert à un public plus large devra accorder ses promesses de liquidité à la réalité du portefeuille. À terme, une participation encadrée par la réglementation, une gouvernance transparente et une séparation nette entre droits économiques, droits de gouvernance et droits de liquidité doivent permettre à davantage de personnes de participer à la valeur créée par des actifs exceptionnels, tout en préservant la stabilité nécessaire pour bien les détenir.
Cette distinction n’a rien de théorique. Les superviseurs européens identifient le décalage de liquidité — l’écart entre la vitesse à laquelle les investisseurs peuvent obtenir le remboursement de leurs parts et celle à laquelle les actifs peuvent être vendus — comme un risque central des fonds alternatifs ouverts.[10] L’élargissement de l’accès n’est crédible que lorsque la promesse du véhicule correspond à la réalité des actifs.
Une réponse institutionnelle
Pyratz n’est pas le point de départ de cet argument. Pyratz en est la réponse institutionnelle.
Aucun véhicule ne peut porter immédiatement toute cette ambition. L’institution doit se construire par étapes, sans affirmer davantage que ce qui existe réellement. La création d’entreprises, l’appui opérationnel, l’investissement à plusieurs stades de développement, la détention durable des participations et la distribution de produits d’investissement dans un cadre réglementé ne doivent se renforcer mutuellement que lorsque les faits démontrent ce lien. Une boucle vertueuse dessinée sur le papier ne constitue pas un avantage opérationnel.
En 2036, Pyratz devra être jugé sur des faits qu’un observateur extérieur peut vérifier. Avant le premier investissement de chaque véhicule, Pyratz s’engage à en définir le tableau de bord, à le publier au moins chaque année et à conserver dans le temps des définitions comparables. Les objectifs pourront varier selon le véhicule, mais le cadre commun comprendra :
- les participations conservées au capital et la valeur créée par les actifs les plus performants ;
- les performances réalisées et non réalisées, comparées à des indices de référence pertinents et publiés ;
- les droits stratégiques et les capacités préservés en Europe, selon des catégories publiées plutôt qu’à travers des anecdotes ;
- la part des investissements à haut risque assortis de clauses opposables relatives à la capacité d’agir ;
- les violations de ces clauses, les mesures correctives, les cas non résolus et les sorties ;
- la contribution et le coût de l’appui opérationnel, notamment les retours des fondateurs sur cet accompagnement et les transactions entre parties liées ;
- les résultats de l’ouverture à un public plus large : frais, pertes, concentration, liquidité et répartition de la participation économique ;
- enfin, les investissements refusés, limités ou privés de financement supplémentaire en raison de la ligne rouge relative à la capacité d’agir.
Une instance de revue indépendante devra examiner la méthode de suivi et de publication et pourra publier les désaccords consignés. L’objectif n’est pas de donner une précision artificielle à tout jugement, mais de rendre plus difficile la réinterprétation complaisante des décisions après les faits.
La performance financière fait pleinement partie de cet audit. Une institution incapable de faire fructifier son capital ne peut préserver son indépendance ni financer des ambitions exigeantes. Mais les rendements, à eux seuls, ne disent pas si Pyratz a rempli sa mission.
L’Europe a passé trop de temps à créer l’avenir, puis à en louer l’accès à ceux qui en avaient acquis la propriété. Pyratz existe pour rompre avec ce schéma, non en renonçant aux technologies de pointe, mais en y prenant part avec du capital, des droits de gouvernance et une responsabilité assumée. Nous investissons dans les technologies qui créent l’abondance et dans les ressources rares et les systèmes réglementés qui permettent de la concrétiser. Nous construirons ce qui manque, soutiendrons les entrepreneurs qui voient plus loin, conserverons les actifs qui méritent de continuer à créer de la valeur et renoncerons aux rendements qui exigeraient d’affaiblir la capacité d’agir que nous entendons défendre.
L’ère de l’intelligence peut rendre les capacités technologiques abondantes. Notre tâche est de veiller à ce que la propriété, le choix et la responsabilité ne deviennent pas rares avec elles.
Sources, données et précautions de lecture
Tous les graphiques distinguent les données observées des projections. Les comparaisons entre régions reprennent les définitions et le périmètre propres à chaque source ; elles ne doivent pas être agrégées comme si elles formaient une seule série statistique. Pyratz a redessiné les figures à partir des sources citées afin de clarifier l’argument. Les arrondis peuvent entraîner de légers écarts dans les totaux.
[1] L’horizon 2036–2050 est une expérience de pensée stratégique, et non une prévision technologique ou un calendrier d’investissement. Les infrastructures lunaires, l’exploitation de ressources astéroïdales, les implantations martiennes et le transfert de conscience présentent des incertitudes techniques, économiques et de gouvernance radicalement différentes. Leur présence dans cet essai sert à tester la cohérence de la doctrine de Pyratz face à des conditions extrêmes ; elle ne signifie pas que ces technologies seront commercialement matures d’ici 2050.
[2] Banque européenne d’investissement, The Scale-up Gap: Financial Market Constraints Holding Back Innovative Firms in the European Union, 2024, notamment p. 17–26. L’étude suit des entreprises financées par le capital-risque ayant atteint le stade de scale-up après 2013 et compare des cohortes de l’UE, de Londres et de San Francisco. « Plus de quatre opérations sur cinq » désigne la part des opérations conduites par un investisseur étranger, seul ou chef de file, telle que rapportée par la BEI ; ce chiffre ne mesure pas la propriété étrangère de l’ensemble des jeunes pousses européennes.
[3] AI 2027 (Daniel Kokotajlo, Scott Alexander, Thomas Larsen, Eli Lifland et Romeo Dean, 2025) sert de test de résistance sur l’accélération des cycles de décision et la concentration des capacités, et non de prévision de Pyratz. AI 2040: Plan A (Thomas Larsen, Romeo Dean, Brendan Halstead, Eli Lifland, Ryan Greenblatt et Daniel Kokotajlo) est mobilisé pour la question de la répartition — que deviennent les salaires, le pouvoir de négociation et la propriété si les machines accomplissent une part croissante du travail à forte valeur ? — et non comme programme de gouvernance adopté par Pyratz. Son Space Governance Plan a nourri les interrogations de long terme sur la propriété, la souveraineté et la responsabilité ; Pyratz n’en reprend pas les prescriptions politiques.
[4] Agence internationale de l’énergie, Energy and AI, 2025. La valeur 2030 correspond au scénario central de l’AIE, et non à une prévision de Pyratz. L’AIE publie également des scénarios de sensibilité avec une demande plus forte ou plus faible ; l’efficacité du matériel, le rythme d’adoption de l’IA, les chaînes d’approvisionnement et les contraintes du réseau demeurent des facteurs d’incertitude importants.
[5] Banque centrale européenne, « Introductory statement in three charts », 30 septembre 2024, d’après les calculs de l’OCDE et de la BCE ; dernière observation : 2022. La comparaison porte sur les actifs financiers, et non sur le logement ou les autres actifs non financiers. Elle n’implique pas que l’allocation américaine constitue un modèle optimal pour chaque ménage.
[6] OCDE, Algorithmic Management in the Workplace: New Evidence from an OECD Employer Survey, 2025. L’enquête couvre l’Allemagne, l’Espagne, les États-Unis, la France, l’Italie et le Japon et rapporte la perception des dirigeants ; elle n’établit pas, à elle seule, d’effet causal sur les salariés.
[7] Commission européenne, OCDE et Observatoire européen des systèmes et des politiques de santé de l’OMS, State of Health in the EU: Synthesis Report 2025, p. 26–28. Les parts relatives aux médicaments vendus au détail portent sur 2023. Les estimations de dépenses catastrophiques suivent la méthodologie de l’OMS Europe et ne doivent pas être interprétées comme la proportion de ménages mis en faillite par les dépenses médicales.
[8] Banque européenne d’investissement, Investment Report 2025/2026: Capitalising on Europe’s Strengths, chapitre 5, figures 8–9. Les parts de capital-risque agrègent les années 2014–2024 et classent les entreprises selon le pays de leur siège. La catégorie « Autre Europe » comprend le Royaume-Uni, la Suisse et la Norvège. La répartition du capital des sociétés cotées est fondée sur l’origine de leurs vingt principaux investisseurs.
[9] Agence spatiale européenne, Report on the Space Economy 2025, p. 5–6. Les parts de l’investissement public et privé ainsi que la part du marché amont portent sur 2024. Le marché amont couvre la fabrication et le lancement ; les services aval sont nettement plus importants et l’Europe y détenait une part mondiale déclarée de 19 %.
[10] Autorité européenne des marchés financiers, « ESMA report highlights liquidity concerns for Alternative Investment Funds », 3 février 2022 ; voir également l’analyse 2024 de l’ESMA sur les fonds alternatifs à effet de levier. Le risque cité est structurel et ne signifie pas que chaque fonds ouvert présente nécessairement un décalage de liquidité significatif.
L'usine logicielle
Le codage agentique transforme l'unité de production logicielle : le développeur conçoit, supervise et améliore de plus en plus une usine de systèmes connectés pour construire, auditer, déployer et exploiter.
Le logiciel extensible à l’ère des agents IA
Les agents de code rendent le logiciel extensible plus précieux : davantage d'utilisateurs peuvent transformer de petits irritants de workflow en outils fonctionnels.
Le changement de contexte est le travail
Le codage agentique transforme le métier de développeur : moins d'implémentation ininterrompue, davantage de délégation, de revue et de passage maîtrisé entre plusieurs flux de travail.